Dans beaucoup de groupes hôteliers et de restauration, le tableau de bord achats ressemble à un export comptable : une dépense par fournisseur, livrée trois semaines après la clôture, que personne ne sait vraiment expliquer. Le problème tient moins à la mise en forme qu’au choix des indicateurs, et à la donnée qui les alimente.
Voici les 12 KPI achats qui comptent pour un groupe multi-sites : définition, formule, ce qu’il révèle, fréquence. Puis un exemple de tableau de bord achats, vue par vue.
Avant les KPI : une donnée à la ligne, complète et comparable
Un indicateur de performance achats ne vaut que la donnée qui le nourrit. Trois conditions passent avant toute formule :
- La ligne produit, pas le total de facture. Presque tous les KPI ci-dessous se calculent sur le prix unitaire et la quantité, que l’OCR facture classique ne capte souvent pas.
- Des unités harmonisées. Un prix au colis et un prix au kilo ne se comparent pas.
- Toute la dépense, comptée une fois. Avoirs déduits, doublons écartés, tous les établissements inclus. Un périmètre partiel donne des KPI flatteurs, et faux.
C’est souvent là que le tableur atteint ses limites.
Dépense : ce que vous achetez
1. Dépense d’achats nette
Ce que le groupe a réellement acheté, hors taxes, par établissement, catégorie et fournisseur.
- Formule : somme des lignes d’achat HT − avoirs.
- Ce qu’il révèle : où va l’argent. C’est la base de tous les ratios suivants.
- Fréquence : mensuelle pour le groupe, hebdomadaire pour les établissements.
2. Variation de la dépense : effet prix et effet volume
La dépense a progressé de 6 % sur un an : payez-vous plus cher, ou achetez-vous davantage ?
- Formule : effet prix = Σ (prix N − prix N-1) × quantité N ; effet volume = Σ (quantité N − quantité N-1) × prix N-1. Sur les produits achetés les deux années, leur somme égale la variation totale.
- Ce qu’il révèle : une hausse d’activité se lit avec la fréquentation, une hausse de prix se négocie.
- Fréquence : mensuelle, en comparaison N-1.
3. Coût d’achat par couvert ou par chambre occupée
La dépense ramenée à l’activité.
- Formule : dépense de la catégorie ÷ couverts servis, ou ÷ chambres occupées pour les produits d’accueil, le linge et l’entretien.
- Ce qu’il révèle : un hôtel de 40 chambres et un autre de 200 deviennent comparables. Un écart durable entre deux sites similaires pointe vers un fournisseur, une gamme ou des pertes.
- Fréquence : mensuelle.
Prix : ce que vous payez
4. Inflation achats sur panier constant
L’évolution du prix d’un même panier de produits, sans effet volume ni changement de gamme.
- Formule : indice = Σ (prix actuel × quantité de référence) ÷ Σ (prix de référence × quantité de référence) × 100.
- Ce qu’il révèle : votre inflation, pas celle des statistiques nationales. Un indice de 104 signifie que le même panier coûte 4 % de plus : c’est le point de départ de toute négociation.
- Fréquence : mensuelle, par catégorie et par fournisseur.
5. Pics de prix
Les produits dont le prix payé s’écarte nettement de leur prix habituel.
- Formule : nombre de produits dont le dernier prix dépasse de plus de X % leur prix de référence (par exemple la moyenne des trois derniers mois) ; impact en valeur = hausse unitaire × quantités achetées depuis.
- Ce qu’il révèle : la dérive des prix avant qu’elle ne s’installe. Classez les pics par impact en valeur : +30 % sur les herbes fraîches peut peser moins que +5 % sur le filet de bœuf.
- Fréquence : en continu, sous forme d’alertes ; revue hebdomadaire.
6. Écart de prix entre établissements
Pour un même produit, l’écart entre le prix payé par chaque site et le meilleur prix du groupe.
- Formule : surcoût du site = Σ (prix moyen payé par le site − meilleur prix du groupe) × quantités achetées par le site, à unité égale.
- Ce qu’il révèle : le site qui paie trop cher, et celui dont s’inspirer. Un indicateur propre aux achats multi-sites, invisible quand chaque établissement suit ses achats seul.
- Fréquence : mensuelle.
Fournisseurs : ce que vous avez négocié
7. Taux de couverture contractuelle
La part de la dépense réalisée à prix négocié : contrat, mercuriale, prix fixé.
- Formule : dépense à prix négocié ÷ dépense totale × 100.
- Ce qu’il révèle : le périmètre réellement sous contrôle. Le reste s’achète au prix du jour, sans garde-fou.
- Fréquence : trimestrielle.
8. Respect des prix négociés
Négocier ne sert à rien si le prix facturé n’est pas le prix convenu.
- Formule : taux de conformité = lignes facturées au prix négocié ÷ lignes portant sur un produit à prix négocié ; écart en valeur = Σ (prix facturé − prix négocié) × quantité, sur les lignes facturées au-dessus.
- Ce qu’il révèle : les erreurs de facturation et les hausses passées sans accord. L’écart en valeur, c’est ce qu’il faut réclamer.
- Fréquence : à chaque facture, synthèse mensuelle.
9. Concentration fournisseurs
Le poids de vos principaux fournisseurs dans la dépense.
- Formule : dépense des 10 premiers fournisseurs ÷ dépense totale, à suivre avec le nombre de fournisseurs actifs sur la période.
- Ce qu’il révèle : votre poids dans la négociation, et votre dépendance. Une longue traîne de fournisseurs occasionnels disperse les volumes. Suivez en parallèle la progression des remises de fin d’année (RFA).
- Fréquence : trimestrielle.
Marge, stock et impact
10. Ratio coût matière
La part du chiffre d’affaires consommée par la matière première : le food cost.
- Formule : (stock initial + achats − stock final) ÷ chiffre d’affaires HT correspondant × 100.
- Ce qu’il révèle : le lien entre achats et marge. Comparé au coût théorique des fiches techniques, il mesure pertes et portions. Pour aller plus loin : comment calculer son food cost et l’écart entre food cost théorique et réel.
- Fréquence : mensuelle, à chaque inventaire.
11. Valeur du stock et jours de stock
Ce qui dort en réserve, et pour combien de temps.
- Formule : valeur du stock = Σ quantités comptées × prix unitaire payé ; jours de stock = valeur du stock ÷ consommation moyenne par jour.
- Ce qu’il révèle : la trésorerie immobilisée en chambre froide et en cave, et le risque de pertes sur le frais. Valorisé au prix catalogue plutôt qu’au prix payé, le stock fausse aussi le coût matière : voir notre méthode d’inventaire restaurant.
- Fréquence : à chaque inventaire, au moins une fois par mois.
12. Part des achats locaux et de saison
Ce que vos achats disent de vos engagements RSE.
- Formule : dépense en produits d’origine locale (selon votre définition : région, rayon en kilomètres) ÷ dépense alimentaire ; même calcul pour les produits de saison.
- Ce qu’il révèle : l’écart entre les engagements et les achats réels, avec une base chiffrée pour le reporting.
- Fréquence : trimestrielle, annuelle pour le reporting RSE.
Tableau de bord achats : un exemple pour un groupe multi-sites
Prenons un groupe fictif de cinq hôtels avec restaurant et trois restaurants indépendants. Plutôt qu’un tableau unique où s’empilent les 12 KPI, mieux vaut quatre vues sur la même donnée, chacune limitée à ce que son lecteur peut décider.
| Vue | Pour qui | Indicateurs | Rythme |
|---|---|---|---|
| Groupe | Direction générale, direction financière | Dépense nette (1), effet prix et effet volume (2), inflation sur panier constant (4), ratio coût matière par site (10) | Mensuel |
| Achats | Direction des achats | Pics de prix (5), écarts entre établissements (6), couverture contractuelle (7), respect des prix négociés (8), concentration et RFA (9) | Hebdomadaire |
| Établissement | Directeur d’hôtel, chef de cuisine | Dépense de la semaine (1), coût par couvert ou par chambre (3), pics de prix du site (5), valeur du stock (11) | Hebdomadaire |
| RSE | Responsable RSE | Achats locaux et de saison (12), carte des origines | Trimestriel |
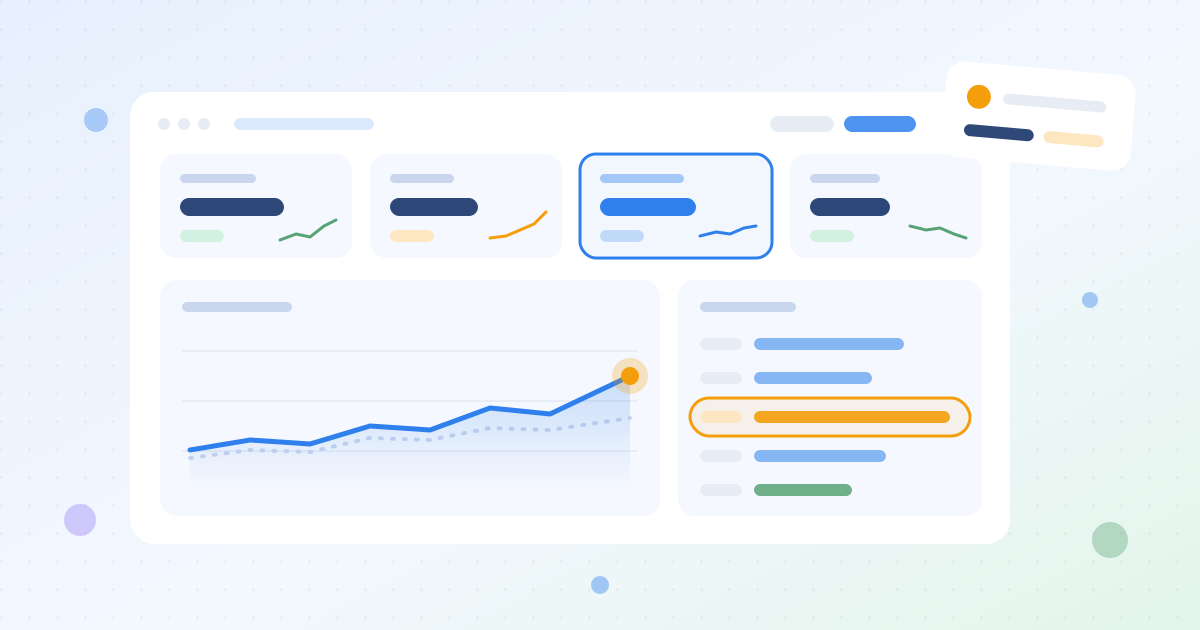
Dans la vue groupe, trois bandes suffisent :
- En haut, quatre tuiles KPI comparées à N-1 : dépense nette, effet prix, inflation sur panier constant, ratio coût matière.
- Au milieu, les établissements côte à côte, pour repérer celui qui décroche.
- En bas, les listes d’action : les pics de prix les plus coûteux, les écarts aux prix négociés à réclamer, le top fournisseurs.
Et partout la même règle : chaque chiffre doit mener à la ligne de facture qui l’explique. Sinon, la réunion mensuelle tourne au débat sur sa fiabilité au lieu de déboucher sur des décisions.
Construire ce reporting achats sans tableur
Ces KPI supposent chaque ligne de facture, d’avoir et de bon de livraison extraite, avec des unités harmonisées et un lien vers son PDF d’origine : c’est le point de départ d’Eqolux.
Dans les tableaux de bord Eqolux, chaque vue se compose de widgets à glisser, déposer et redimensionner : tuiles KPI, top fournisseurs, pics de prix, carte des origines. Les tableaux sont nommés et partagés, l’un d’eux peut servir de vue par défaut pour tout le groupe, et la comparaison N-1 se fait par établissement et par catégorie, sans une ligne de SQL. Des rapports email programmés envoient les widgets au rythme choisi. Chaque équipe voit son établissement ; la direction voit tout.
À retenir
- Un tableau de bord achats repose d’abord sur la donnée : la ligne produit, des unités harmonisées, toute la dépense comptée une fois.
- Douze KPI couvrent l’essentiel : dépense, prix, fournisseurs, puis marge, stock et impact.
- Chaque KPI a son rythme : les pics de prix en continu, la concentration fournisseurs au trimestre.
- Une vue par lecteur vaut mieux qu’un tableau unique, et chaque chiffre doit renvoyer à sa source.
Envie de voir ces KPI calculés sur vos propres factures ? Découvrez les tableaux de bord Eqolux ou réservez une démo sur vos propres données.